Dynamischer Stromtarif für Gewerbe: PV und Speicher prüfen
Ein dynamischer Stromtarif für Gewerbe kann sich lohnen, wenn Ihr Betrieb Strombezug oder Speicherbetrieb in günstigere Zeitfenster verschieben kann. Entscheidend ist der Vergleich mit dem bisherigen Tarif: Der Preisvorteil muss zusätzliche Mess-, Steuer-, Verlust- und Speicherkosten decken. Ein intelligentes Messsystem und passende Vertragsbedingungen gehören dazu. Die Bundesnetzagentur erläutert Voraussetzungen und Preisrisiken.
Dieser Beitrag richtet sich an Unternehmen mit eigener PV-Anlage sowie an Investoren, die ein Projekt mit gewerblichem Stromabnehmer beurteilen. Er trennt die Stromkosten des Betriebs von der Auszahlung an den Investor und zeigt, welche Daten die Entscheidung tragen. Haushaltsstudien erklären die Mechanik, belegen aber keine gewerbliche Einsparung oder Investmentrendite. Stand: 13. Oktober 2026. Erstveröffentlichung: 15. Dezember 2025.
Sie möchten die Kombination für Ihren Betrieb einordnen? Der Unternehmensweg führt zu den Informationen über eine eigene PV-Anlage und zur Kontaktmöglichkeit: Eigene PV-Anlage planen.

Wie funktioniert ein dynamischer Stromtarif mit PV und Speicher?
Bei einem dynamischen Stromtarif folgt der variable Beschaffungsanteil dem vereinbarten Börsenpreis. Das betrifft den Strom, den Ihr Betrieb aus dem Netz bezieht. Selbst erzeugter PV-Strom, seine Einspeiseerlöse und die Kosten der Solaranlage sind eigene Bestandteile der Rechnung.
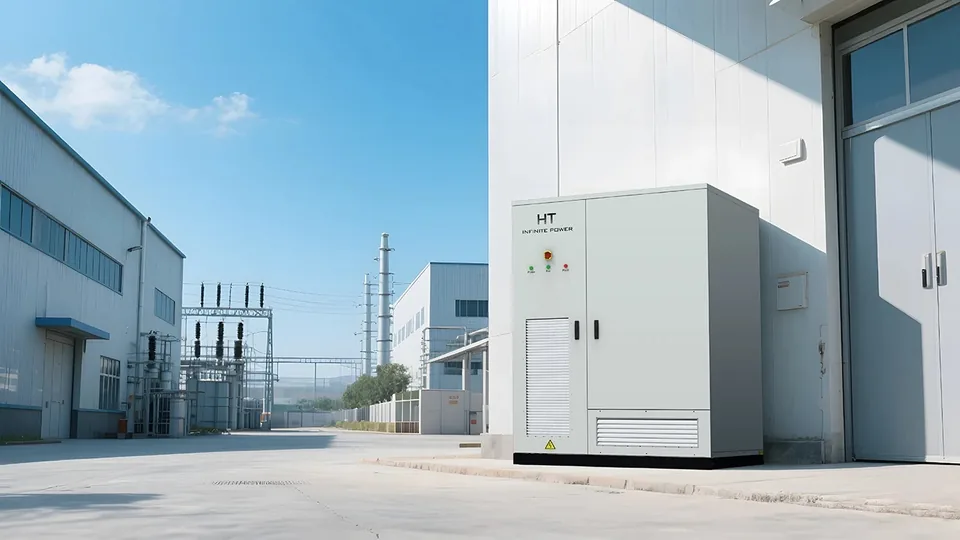
Ein Betrieb mit hohem Verbrauch während der Solarproduktion nutzt einen Teil des PV-Stroms unmittelbar. Ein Speicher kann verbleibende Erzeugung in andere Verbrauchszeiten verschieben. Ist Netzladen technisch und vertraglich zulässig, kann er zusätzlich günstige Bezugsfenster nutzen. Diese beiden Wege konkurrieren um dieselbe Speicherkapazität.
Ein negativer Börsenpreis bedeutet deshalb nicht automatisch kostenlosen Strom am Standort. Lieferantenaufschlag, Netzentgelte, Messkosten, Umlagen und Steuern sind nach den tatsächlichen Vertragsbedingungen zu berücksichtigen. Auch eine günstige Ladestunde kann unwirtschaftlich sein, wenn der Speicher anschließend keinen teureren Bezug ersetzt.
Der Festpreisvergleich muss auf denselben Verbrauch, denselben Standort und dieselben Preisbestandteile bezogen sein. Ein Jahresmittel der Börse lässt sich nicht unmittelbar mit dem Arbeitspreis eines Gewerbevertrags vergleichen. Welche Anforderungen Lieferanten an ihre Tarifinformationen haben, regelt § 41a EnWG.
Eine Betriebskostensenkung führt nicht automatisch zu einer Auszahlung an den Investor.
Dynamische Tarife übertragen auch steigende Börsenstrompreise auf Ihren Arbeitspreis. Wer den Stromverbrauch nicht verschieben kann, muss diese Preisschwankungen im Vergleich berücksichtigen. Vor Vertragsabschluss gehören Preisbestandteile, Vertragslaufzeit, Kündigungsfristen und Kosten der Messung auf die Prüfliste. Die Bundesnetzagentur erläutert außerdem: Die Angebotspflicht hebt die Vertragsfreiheit nicht auf; ein Lieferant muss nicht mit jedem Interessenten abschließen. BNetzA: Dynamische Stromtarife
Wie übertragbar sind Haushaltsstudien auf Gewerbe und Industrie?
Die Studie von Lorenz und Mitautoren untersucht Speicherstrategien anhand von Daten aus 448 deutschen Haushalten für 2019 bis 2023. Sie ist eine Simulation mit empirischen Eingangsdaten. Für einen 10-kWh-Speicher ergeben sich bei vergleichbarem Tarifpreisniveau durchschnittlich 12,7 Prozent höhere modellierte Nettoerträge unter dynamischen als unter festen Preisen. Das bedeutet nicht 12,7 Prozent weniger Reststromkosten. Die Kennzahl beschreibt den modellierten Betriebsvorteil, keine vollständige Investitionsrendite nach sämtlichen Kapitalkosten.
Weitere Ergebnisse vergleichen Prognosen und Steuerungsverfahren: 6 Prozent höhere Nettoerträge bei perfekter Day-ahead-Prognose gegenüber einfachen Prognosen und 14 Prozent bei Optimierung mit perfekter Jahresinformation gegenüber regelbasiertem Betrieb. Die Werte haben unterschiedliche Vergleichsbasen und dürfen nicht addiert werden. Sie beschreiben keine gemessene Gewerberendite. Lorenz et al., Energy Policy, DOI 10.1016/j.enpol.2025.114952.
Neon simuliert im Auftrag von naturstrom Haushalte für September 2024 bis August 2025 im Westnetz-Gebiet. Die Referenztarife und Haushaltsprofile begrenzen die Übertragbarkeit. Die häufig zitierten 82 Prozent betreffen die Ladekosten des modellierten Elektroautos mit dynamischem Tarif und Netzentgeltvorteilen; in der betreffenden Abbildung sind Arbeitspreise, aber keine Grundpreise enthalten.
Die Untersuchung von Heimspeichern ohne PV berücksichtigt nicht sämtliche Kosten für Einbau, Steuerung und Platzbedarf. Diese Haushaltsstudie erlaubt keine Wirtschaftlichkeitsaussage für einen Gewerbespeicher. Neon-Kurzstudie, Oktober 2025 .
| Untersuchung | Was sie erklärt | Was Sie daraus nicht ableiten können |
|---|---|---|
| UntersuchungHaushaltsdaten mit simuliertem Speicherbetrieb | Was sie erklärtEinfluss von Tarif und Betriebsstrategie auf modellierte Nettoerträge | Was Sie daraus nicht ableiten könnenEinen allgemeinen Prozentsatz für Ihre Gewerbestromrechnung |
| UntersuchungSimulation flexibler Haushaltsverbraucher | Was sie erklärtWirkung konkreter Preis- und Netzentgeltannahmen | Was Sie daraus nicht ableiten könnenDass ein gewerblicher Ladepark dieselben Bedingungen erfüllt |
| UntersuchungIhr Standortvergleich | Was sie erklärtKosten bei Ihrem Verbrauch, Tarif und Speicherkonzept | Was Sie daraus nicht ableiten könnenEin Ergebnis ohne passende Eingangs- und Vertragsdaten |
Dynamischer Gewerbestrom: Wie berechnen Sie Kosten und Einsparpotenzial?
Beginnen Sie mit dem Betrieb ohne zusätzliche Speicheroptimierung. Die Vergleichsbasis enthält den zeitlichen Netzbezug, PV-Erzeugung und Eigenverbrauch sowie die tatsächlichen Liefer- und Netzkosten. Danach wird dieselbe Versorgung mit geändertem Speicherbetrieb berechnet.
Vergleichen Sie nicht nur zwei durchschnittliche Centbeträge. Ein Lastgang zeigt, wie viel Strom in welchem Abrechnungsintervall benötigt wird. Produktionszeiten, Ladebedarf, Schichtwechsel und Betriebspausen begrenzen die Flexibilität. Ein Speicher kann teure Stunden nur überbrücken, wenn Ladezustand, Leistung und verfügbare Energie dazu passen.
| Bestandteil | Benötigte Grundlage | Wirtschaftliche Bedeutung |
|---|---|---|
| BestandteilNetzbezug | Benötigte GrundlageZeitreihe, Liefervertrag, Preisformel und Grundpreis | Wirtschaftliche BedeutungVerbrauchsgewichtete Beschaffungskosten |
| BestandteilPV-Eigenverbrauch | Benötigte GrundlageErzeugungsprofil und zeitgleicher Bedarf | Wirtschaftliche BedeutungDirekt genutzte Energie; zusätzlicher Nutzen nur gegenüber der Vergleichsbasis |
| BestandteilEinspeisung | Benötigte GrundlageVergütungs- oder Vermarktungsvertrag | Wirtschaftliche BedeutungEntgangener Erlös bei zusätzlicher Speicherung |
| BestandteilNetzentgelte | Benötigte GrundlageNetzebene, Messart und gültiges Preisblatt | Wirtschaftliche BedeutungArbeitspreis, möglicher Leistungspreis und zulässige Vergünstigungen; Weitergabe laut Liefervertrag, AGB und Abrechnung |
| BestandteilSpeicherbetrieb | Benötigte GrundlageNutzbare Kapazität, Leistung und Wirkungsgrade | Wirtschaftliche BedeutungTatsächlich verschiebbare Energie und zusätzliche Verluste |
| BestandteilLebenszyklus | Benötigte GrundlageInvestition, laufende Kosten, Garantie und Ersatz | Wirtschaftliche BedeutungKosten des Betriebs über den Betrachtungszeitraum |
Bei registrierender Leistungsmessung ist die Leistungsspitze ein eigener Kostenhebel. Die Trennung von Arbeits- und Leistungspreis im Netzentgelt beschreibt § 17 StromNEV. Netzladen in einer günstigen Stunde kann den höchsten Leistungsbezug erhöhen. Die Tarifoptimierung muss deshalb die Begrenzung der Leistungsspitze mitbetrachten. Eine Einsparung beim Arbeitspreis allein ist noch kein positiver Gesamtvergleich.
Ein Rechenszenario je ausgespeicherter Kilowattstunde
Das folgende frei gewählte Beispiel erklärt die Formel. Es enthält keine aktuellen Marktpreise, kein reales Projekt und keine jährliche Speicherquote oder Zykluszahl. Alle Preise sind netto; der angenommene Einkaufspreis enthält sämtliche mengenabhängigen Bezugskosten, aber keine zusätzlichen Fix- oder Leistungskosten.
Angenommen werden 10 ct/kWh beim Netzladen, 25 ct/kWh vermiedener Netzbezug, 90 Prozent Gesamtwirkungsgrad und 2 ct je ausgespeicherter kWh als frei gewählter Verschleißkostenansatz. Für 1 kWh am Verbraucher muss der Speicher 1 / 0,90 = 1,111 kWh beziehen. Das kostet 11,11 ct. Nach dem Verschleißansatz verbleiben 25 − 11,11 − 2 = 11,89 ct je ausgespeicherter kWh.
Dieser Beitrag zur Deckung der weiteren Kosten ist keine Rendite. Zusätzliche Grundgebühren, Leistungskosten, Steuerung, Kapital und Ersatz sind noch abzuziehen. PV-Laden verlangt einen anderen Vergleich: An die Stelle des Netzladepreises tritt insbesondere der entgangene Einspeiseerlös; die Stromherkunft darf nicht doppelt gutgeschrieben werden.
| Frei angenommener Gesamtwirkungsgrad | Bezug für 1 kWh Nutzenergie | Deckungsbeitrag vor weiteren Kosten |
|---|---|---|
| Frei angenommener Gesamtwirkungsgrad80 % | Bezug für 1 kWh Nutzenergie1,250 kWh | Deckungsbeitrag vor weiteren Kosten10,50 ct/kWh |
| Frei angenommener Gesamtwirkungsgrad90 % | Bezug für 1 kWh Nutzenergie1,111 kWh | Deckungsbeitrag vor weiteren Kosten11,89 ct/kWh |
| Frei angenommener Gesamtwirkungsgrad95 % | Bezug für 1 kWh Nutzenergie1,053 kWh | Deckungsbeitrag vor weiteren Kosten12,47 ct/kWh |
Formel des Rechenszenarios: vermiedener Bezugspreis − Ladepreis / Gesamtwirkungsgrad − Verschleißansatz. Konstant bleiben 25, 10 und 2 ct/kWh. Die Wirkungsgrade sind Modellannahmen. Tatsächliche Systeme müssen anhand von Datenblättern und ihrem Betriebspunkt beurteilt werden. Die HTW-Stromspeicher-Inspektion 2026 zeigt, weshalb Umwandlung und Regelung zur Systembewertung gehören; sie ersetzt keinen gewerblichen Standortnachweis.
Smart Meter und Energiemanagement: Was braucht der dynamische Tarif?
§ 41a Absatz 2 EnWG verpflichtet seit 1. Januar 2025 alle Stromlieferanten, Letztverbrauchern mit intelligentem Messsystem den Abschluss eines dynamischen Stromliefervertrags anzubieten. Daraus folgt keine pauschale Zusage, dass jeder beworbene Haushaltstarif zu jedem Gewerbestandort passt. Messart, Belieferungsbedingungen und Abrechnung müssen im konkreten Vertrag zusammenpassen.
§ 29 MsbG nennt unter den gesetzlichen Voraussetzungen Verbraucher mit mehr als 6.000 kWh Jahresstromverbrauch sowie Anlagen mit mehr als 7 kW installierter Leistung. Die Ausstattung folgt dem gesetzlichen Rollout; eine Einbaupflicht beweist keinen schon betriebsbereiten Zähler.
Nach § 34 Absatz 2 MsbG kann seit 2025 die vorzeitige Ausstattung innerhalb von vier Monaten ab Beauftragung verlangt werden. Der aktuelle Gesetzestext enthält technische Verweigerungsgründe und Möglichkeiten der vorübergehenden Zurückstellung mit Begründungs- und Zeitplanpflicht. Planen Sie deshalb mit der bestätigten Umsetzung Ihres Messstellenbetreibers.
Zum Stichtag 30. Juni 2026 meldete die Bundesnetzagentur 3.172.579 intelligente Messsysteme bei 54.135.202 Messlokationen, entsprechend 5,9 Prozent. Die am 21. September 2026 veröffentlichte Auswertung korrigiert Mehrfachzählungen der früheren Gesamtzahlen für Ende 2025. Sie betont außerdem, dass zuverlässige Erfassung und Übermittlung von Viertelstundenwerten erforderlich sind. BNetzA, halbjährliche Erhebung.
Für den Betriebsvergleich gehören Messung, Steuerung und Vertrag zusammen. Ein Smart Meter erfasst den Bezug; ein Energiemanagementsystem (EMS) setzt eine Betriebsstrategie um. Die Messung allein verschiebt noch keinen Verbrauch. Ein Energiemanagementsystem sollte die vereinbarten Preisintervalle, PV-Prognose, Speichergrenzen und betrieblichen Mindestanforderungen berücksichtigen. Fragen Sie vor dem Kauf nach freigegebenen Schnittstellen und nach dem Verhalten bei Kommunikationsausfall. Ein bestimmter Schnittstellenname allein garantiert weder die vollständige Integration noch einen Anbieterwechsel ohne Anpassung.
Verlässliche Zeitreihen
Betriebsgrenzen und Preise
Konditionen und Weitergabe von Netzentgeltvorteilen
Kosten und Risiken
Prüfen Sie Messsystem, Datenübermittlung, Tarif und Abrechnung gemeinsam. Eine Einbaupflicht bedeutet nicht, dass diese Schritte bereits erledigt sind. Welche Netzentgeltreduzierung bei Ihnen ankommt, ergibt sich aus Liefervertrag, AGB und Abrechnung.
Gilt § 14a auch für Ihren Gewerbespeicher?
Die Festlegung zu § 14a EnWG erfasst bestimmte steuerbare Verbrauchseinrichtungen mit mehr als 4,2 kW Netzanschlussleistung in der Niederspannung, bei neuen Anlagen grundsätzlich seit 1. Januar 2024. Bei Stromspeichern betrifft sie den Netzbezug zum Laden, nicht eine Verpflichtung zur Einspeisung. Für Bestandsanlagen gelten gesonderte Übergänge.
Der dynamische Lieferpreis und das zeitvariable Netzentgelt sind zwei verschiedene Preissignale. Modul 3 ergänzt Modul 1; es setzt unter anderem ein intelligentes Messsystem und eine Marktlokation ohne registrierende Leistungsmessung voraus. Ein Industriebetrieb am Mittelspannungsanschluss oder eine RLM-Marktlokation kann diesen Vorteil daher nicht einfach aus einem Haushaltsbeispiel übernehmen. Für Ihren Standort zählen die konkrete Anschluss- und Messkonstellation sowie die zulässige Modulwahl.
Der Lieferant muss Netzentgelte und ihre Reduzierung auf der Verbrauchsabrechnung ausweisen. Diese Ausweisungspflicht begründet jedoch keine allgemeine Pflicht, die Reduzierung an Sie weiterzugeben. Ob sie Ihre Kundenrechnung tatsächlich senkt, hängt insbesondere von den vereinbarten Klauseln im Stromliefervertrag und den AGB ab. Vergleichen Sie die Weitergaberegelung mit der Abrechnung, bevor Sie den Vorteil in Ihrem Standortmodell ansetzen. BNetzA, „Von wem bekomme ich das reduzierte Netzentgelt?“.
Was ändert MiSpeL beim Laden aus dem Netz?
Die Bundesnetzagentur hat MiSpeL am 1. Oktober 2026 beschlossen. Die Festlegung regelt die Abgrenzung von zwischengespeichertem erneuerbarem Strom und Netzstrom, damit förderfähige und saldierungsfähige Mengen korrekt bestimmt werden. Netzladen und EEG-Förderung müssen deshalb gemeinsam mit dem Messkonzept betrachtet werden.
Bis Ende September 2027 besteht eine Übergangszeit: Eine frühere Anwendung erfordert das Einverständnis von Netz- und Messstellenbetreiber. Die Pauschaloption kann erst nach der beihilferechtlichen Genehmigung ihrer gesetzlichen Grundlage genutzt werden. Ein Beschluss ist damit keine Zusage, dass die gewünschte Betriebsweise am Standort bereits abrechenbar ist. BNetzA, MiSpeL-Festlegung und Umsetzungsbedingungen.
Was sagen negative Preise und Abregelung aus?
Im Jahr 2025 traten laut Bundesnetzagentur in 573 von 8.760 Stunden negative Großhandelspreise auf. Das ist ein historischer Marktwert, keine Zahl günstiger Ladestunden Ihres Liefervertrags. Der individuelle Effekt hängt davon ab, ob Ihr Betrieb in diesen Zeitfenstern Strom beziehen oder speichern kann. BNetzA, Strommarkt 2025.
Für Photovoltaik weist SMARD 2025 ein Redispatch-Volumen von 2.704 GWh aus, gegenüber 1.394 GWh im aktualisierten Vergleichsjahr 2024. Es stieg damit um rund 94 Prozent. Die Werte beschreiben netzbedingte Eingriffe in die Erzeugung. Negative Börsenpreise und ein örtlicher Netzengpass sind unterschiedliche Sachverhalte. SMARD, Netzengpassmanagement 2025.
Daraus ergibt sich kein automatischer Nachweis, dass Ihr Speicher eine bestimmte abgeregelte Energiemenge nutzbar macht. Für eine solche Projektaussage müssten Standort, Steuerung und ein belastbarer Vergleich ohne Speicher dokumentiert sein. Auch eine CO₂-Vermeidung lässt sich nicht aus einem jährlichen Durchschnittsfaktor je verschobener Kilowattstunde ableiten: Lade- und Entladezeitpunkt, Verluste und die Vergleichsversorgung gehören in die Bilanz.
Historische Jahreswerte. SMARD, 30.03.2026. Keine Aussage über einen einzelnen Speicher oder vermiedene Abregelung.
Was bedeutet das für ein Speicher- oder PV-Investment?
Beim Eigenbetrieb geht es zuerst um die Kosten des Stromabnehmers. Beim Investment geht es um die vertraglich zugeordneten Erlöse und Risiken des Anlagen- oder Speichereigentümers. Eine günstigere Reststromversorgung des Abnehmers erhöht die Auszahlung an den Investor nicht automatisch.
Klären Sie deshalb, wer den Speicher besitzt, den Stromliefervertrag abschließt und den Betrieb steuert. Ebenso wichtig ist, wer zusätzliche Mess- und Steuerkosten trägt und wem ein Mehrerlös zusteht. Einsparungen, Einspeiseerlöse und Vermarktungsergebnisse dürfen nicht mehrfach für dieselbe Kilowattstunde angesetzt werden.
| Prüffrage | Eigenbetrieb | Investment |
|---|---|---|
| PrüffrageWessen Ergebnis verbessert sich? | EigenbetriebStromkosten des Betriebs | InvestmentVertraglich zugeordneter Erlös des Investors |
| PrüffrageWelche Daten tragen die Rechnung? | EigenbetriebLastgang, Tarif und PV-Profil | InvestmentZusätzlich Kosten, Verträge und Vermarktungsannahmen |
| PrüffrageWas begrenzt die Nutzung? | EigenbetriebBetriebsablauf, Messung und Speicher | InvestmentZusätzlich Rechte, Pflichten und Risikoverteilung |
| PrüffrageWas muss vor Zusagen vorliegen? | EigenbetriebStandortvergleich mit vollständigen Kosten | InvestmentProjektbezogene Rechnung und nachvollziehbare Vertragsgrundlage |
Zur technischen Orientierung gehört die Übersicht zu PV-Batteriespeichern. Der Leitfaden zum Batteriespeicher-Investment behandelt die eigene Investitionsperspektive.
Steuern bleiben eine eigene Prüfung
Ein dynamischer Tarif schafft keinen eigenständigen steuerlichen Vorteil für die Speicherinvestition. Bei der Umsatzsteuer ist der Nullsteuersatz für PV-Komponenten und bestimmte Speicher nach § 12 Absatz 3 UStG an Voraussetzungen gebunden. Die gesetzliche Vermutung bei höchstens 30 kWp betrifft die PV-Anlage laut Marktstammdatenregister; sie ist keine allgemeine Befreiung für jeden Gewerbe- oder Netzspeicher.
Ein Investitionsabzugsbetrag nach § 7g EStG kann für begünstigte abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens bis zu 50 Prozent der voraussichtlichen Kosten als Gewinnabzug ermöglichen. Die Steuerwirkung hängt von Ihrer Situation ab. Zu prüfen sind insbesondere Gewinnermittlung, die Gewinngrenze von 200.000 Euro, der Höchstbetrag je Betrieb, die elektronische Übermittlung und die Investition bis zum Ende des dritten folgenden Wirtschaftsjahrs. Das Wirtschaftsgut muss mindestens bis Ende des folgenden Wirtschaftsjahrs vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden. Spätere Hinzurechnung und Herabsetzung gehören zur Rechnung. Einzelheiten erläutert der IAB-Ratgeber; Rechtsgrundlage: § 7g Absatz 1 EStG.
Dynamischen Gewerbestrom prüfen: Welche Unterlagen helfen?
Eine nützliche erste Einordnung beginnt mit einer klaren Frage: Möchten Sie Ihre eigenen Stromkosten verändern oder Kapital in eine Anlage investieren? Für den Betrieb helfen Lastgang, Stromvertrag, Netzpreisblatt, Messart und PV-Erzeugungsdaten. Für das Investment kommen Projektunterlagen, Kosten und Verträge hinzu.
Prüfen Sie im Standortvergleich auch ungünstige Fälle: geringe Preisunterschiede, höherer Strombedarf in teuren Zeitfenstern, eingeschränktes Netzladen und zusätzliche Leistungskosten. Ein überzeugendes Basisszenario allein beschreibt das Risiko nicht ausreichend. Zugleich kann eine einfache Lastverschiebung ohne neue Batterie die passendere Alternative sein; die Vergleichsbasis sollte sie einschließen.
Für Ihr Unternehmen: Eigene PV-Anlage planen. Für die Kapitalanlage: Zum PV-Investment.
Häufige Fragen
Lohnt sich ein dynamischer Stromtarif mit PV und Speicher für Gewerbe?
Das hängt vom zeitlichen Netzbezug, den flexiblen Lasten, dem Liefervertrag und den vollständigen Speicherkosten ab. Haushaltsstudien ersetzen keinen Standortvergleich. Arbeitspreisvorteile müssen auch zusätzliche Mess-, Steuer-, Verlust- und mögliche Leistungskosten decken.
Bedeutet ein negativer Börsenpreis kostenlosen Strom?
Nein. Maßgeblich ist die Preisformel Ihres Vertrags einschließlich weiterer Bezugskosten. Ein negativer Börsenpreis kann den variablen Beschaffungsanteil senken, ohne dass der gesamte Preis am Standort negativ oder null wird.
Was bedeutet die Studienzahl von 12,7 Prozent?
Lorenz und Mitautoren berichten für einen simulierten 10-kWh-Haushaltsspeicher durchschnittlich 12,7 Prozent höhere modellierte Nettoerträge unter dynamischen als unter festen Tarifen bei vergleichbarem Preisniveau. Die Zahl beschreibt keine gleich hohe Senkung der gesamten Stromrechnung und keine Gewerberendite.
Ist mit einer Smart-Meter-Pflicht der Tarif bereits nutzbar?
Nein. Die rechtliche Ausstattungspflicht bestätigt weder den erfolgten Einbau noch eine funktionierende Datenübermittlung. Messsystem, Abrechnung und Tarifvertrag müssen tatsächlich zusammenpassen. Die gesetzliche PV-Schwelle in § 29 MsbG lautet mehr als 7 kW.
Kann ein Gewerbespeicher § 14a nutzen?
Das ist unter den Voraussetzungen der Festlegung für bestimmte steuerbare Verbrauchseinrichtungen in der Niederspannung möglich. Bei Speichern betrifft sie das Laden aus dem Netz. Modul 3 setzt unter anderem eine Marktlokation ohne registrierende Leistungsmessung voraus und ist kein pauschaler Rabatt für jedes Gewerbeprojekt. Der Lieferant muss die Reduzierung ausweisen, ist dadurch aber nicht allgemein zur Weitergabe verpflichtet. Eine Senkung Ihrer Kundenrechnung ist anhand von Stromliefervertrag, AGB und Abrechnung zu bestätigen.
Darf ein PV-Speicher mit EEG-Förderung aus dem Netz laden?
Messkonzept und Förderoption sind gemeinsam zu prüfen. MiSpeL wurde am 1. Oktober 2026 beschlossen; bis Ende September 2027 ist eine frühere Anwendung vom Einverständnis des Netz- und Messstellenbetreibers abhängig. Für die Pauschaloption ist außerdem die beihilferechtliche Genehmigung der gesetzlichen Grundlage abzuwarten.
Erhöht ein günstiger Reststromtarif meine Investmentrendite?
Nicht automatisch. Die Einsparung entsteht zunächst beim Stromabnehmer. Ob der Investor davon profitiert, hängt von Eigentum, Verträgen, Kosten und Erlöszuordnung ab. Einsparungen und Vermarktungserlöse dürfen nicht für dieselbe Energiemenge doppelt gezählt werden.
Welche Angaben sollte ich für ein Gespräch bereithalten?
Nennen Sie zuerst Eigenbetrieb oder Investment. Für den Betrieb helfen Lastgang, Liefervertrag, Netzpreisblatt, Messart und PV-Erzeugung. Für ein Investment sind zusätzlich Projektkosten, Betriebsannahmen und die zugehörigen Verträge nötig.
Quellen und wichtiger Hinweis
Die Studien beziehen sich auf historische beziehungsweise simulierte Haushaltsfälle; Markt- und Rolloutdaten tragen ihre eigenen Stichtage. Das Rechenszenario verwendet frei gewählte Annahmen.
Artikelstand: 13. Oktober 2026. Die Berechnungen zeigen Annahmen und ersetzen keine individuelle Projektkalkulation. Für Anlage-, Steuer- und Rechtsfragen wenden Sie sich an entsprechend zugelassene Fachleute.