30-kWp-PV-Anlage im Gewerbe: Welche Grenzen wirklich gelten
Eine 30-kWp-PV-Anlage kann für Ihren Betrieb ein sinnvoller Ausgangspunkt sein. Die passende Größe ergibt sich aber aus Dach, zeitgleichem Strombedarf und Anschlusskonzept. 30 kWp sind keine allgemeine Grenze, unterhalb der sämtliche Steuer-, Mess- oder Steuerungspflichten entfallen. Besonders wichtig: Technische EEG-Vorgaben setzen teilweise bereits bei 25 Kilowatt an.
Kurzantwort: 30 kWp bezeichnet die Nennleistung der Solarmodule unter Standardtestbedingungen. Ob diese Größe passt, entscheidet die gemeinsame Prüfung von Dach, Erzeugung, Verbrauch und Anschluss. Gesetzliche Leistungsgrenzen haben jeweils eigene Voraussetzungen. JRC: Spitzenleistung und Ertrag; § 9 EEG: technische Vorgaben.
Dieser Leitfaden hilft Geschäftsführungen und kaufmännisch Verantwortlichen, ein Angebot für diese Anlagengröße einzuordnen. Er trennt Leistung und Strommenge, erklärt die wichtigsten Schwellen und zeigt anhand eines Rechenbeispiels, wie sich eine Einspeisebegrenzung auswirkt. Artikelstand: 23. Oktober 2026. Eine standortbezogene Fachplanung und individuelle Steuer- und Rechtsberatung bleiben erforderlich.
Was bedeutet eine PV-Anlage mit 30 kWp?
kWp bezeichnet die deklarierte Spitzenleistung unter Standardtestbedingungen. Eine Nennleistung von 30 kWp ist deshalb weder eine Zusage ständiger 30 kW Leistung noch eine jährliche Strommenge. kW beschreibt Leistung, kWh eine Energiemenge. Im PVGIS-Handbuch unterscheidet die EU-Kommission ausdrücklich installierte Spitzenleistung und berechneten jährlichen, monatlichen oder stündlichen Energieertrag. Fraunhofer ISE: Standardtestbedingungen.
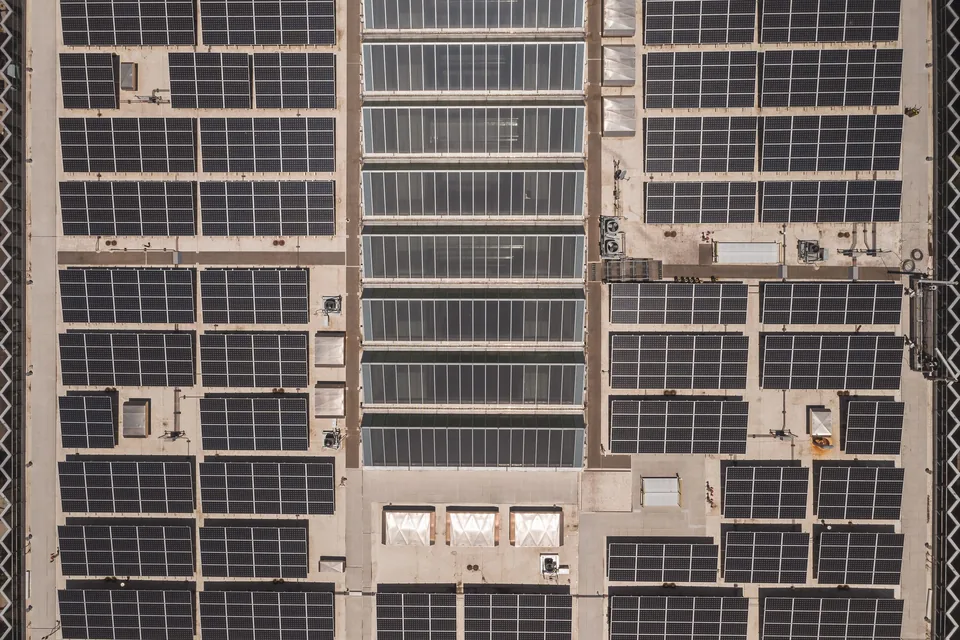
Wie viele Module nötig sind, hängt von deren deklarierter Leistung ab. Ein frei gewähltes Rechenbeispiel: 60 Module mit jeweils 500 Wp ergeben 60 × 500 Wp = 30.000 Wp = 30 kWp. Diese Rechnung ist kein Produktvorschlag. Die benötigte Dachfläche folgt erst aus den tatsächlichen Modulmaßen, der Belegung und den standortbezogenen Randbedingungen.
Wie viel Dachfläche braucht die Anlage? Der allgemeine Richtwert der Verbraucherzentrale von fünf bis sieben m² je kWp ergibt bei 30 kWp rechnerisch 150 bis 210 m². Ein Gewerbe-Belegungsplan muss Modul- und Bruttodachfläche, Abstände, Aufständerung, Zugänge und Verschattung gesondert prüfen. Verbraucherzentrale: Größenplanung.
Für eine Ertragsermittlung werden unter anderem Standort, Ausrichtung, Neigung, Verschattung und Systemverluste benötigt. Ein pauschaler Jahresertrag für jede 30-kWp-Anlage wäre deshalb keine belastbare Grundlage für Ihr Angebot. Eine Ertragssimulation ist zudem noch kein Nachweis, dass Ihr Betrieb den erzeugten Strom zeitgleich verbraucht.
Wie rechnen Sie Leistung in Jahresertrag um? Benötigt wird ein spezifischer Jahresertrag in kWh je kWp und Jahr. Rechenbeispiel mit angenommenen 900 kWh je kWp und Jahr: 30 kWp × 900 = 27.000 kWh jährlich. Die Verbraucherzentrale verwendet diesen Wert in einem Haushaltsbeispiel; für Ihren Betrieb muss der Ertrag standortbezogen berechnet werden. Verbraucherzentrale: Photovoltaik-Planung (26. August 2026); PVGIS: standortbezogene Berechnung.
Passt diese Anlagengröße zu Ihrem Betrieb?
Stellen Sie den zeitlichen Verlauf Ihres Strombedarfs der geplanten Erzeugung gegenüber. Ein hoher Jahresverbrauch allein beantwortet nicht, wie viel PV-Strom an Wochenenden, in Betriebsferien oder außerhalb Ihrer Arbeitszeiten übrig bleibt. Vergleichen Sie unterschiedliche Anlagengrößen auf derselben Datenbasis.
Wie kann der Eigenverbrauch steigen? Zeitlich verschiebbare Verbraucher können zu den PV-Erzeugungszeiten laufen. Dazu kommen beispielsweise passend gesteuerte Wärmepumpen oder das Laden von Elektroautos infrage. Produktionsabläufe und benötigte Ladezeiten setzen Grenzen. Eine hohe Eigenverbrauchsquote ist kein Selbstzweck und kein Ersatz für den Kostenvergleich. Fraunhofer ISE, Fassung 20. August 2026: Lastmanagement.
Ein Batteriespeicher kann überschüssigen Solarstrom für spätere Stunden, etwa am Abend, bereitstellen. Nutzbare Kapazität in kWh, Lade-/Entladeleistung in kW, Wirkungsgrad und Betriebsführung sind gemeinsam zu prüfen. Wie viel Abendbedarf der Speicher deckt, hängt von Ladestand, Kapazität und Verbrauch ab. Speichergröße und erreichbarer Eigenverbrauch werden anhand von Erzeugung und Lastprofil berechnet. Umweltministerium Baden-Württemberg: optionale Speicherung .
Welche Angaben das 30-kWp-Angebot nachvollziehbar machen
| Prüffeld | Benötigte Grundlage |
|---|---|
| PrüffeldDach und Nutzungsrecht | Benötigte GrundlageBelegungsplan, Eigentums- oder Nutzungsrechte und eine fachliche Beurteilung der baulichen Voraussetzungen. |
| PrüffeldZeitgleicher Verbrauch | Benötigte GrundlageZeitaufgelöste Verbrauchsdaten einschließlich Arbeitszeiten, Wochenenden und saisonaler Änderungen. |
| PrüffeldErzeugung | Benötigte GrundlageStandortbezogene Simulation mit dokumentierten Eingaben, Verlustannahmen und Betrachtungszeitraum. |
| PrüffeldNetz und Messung | Benötigte GrundlageBestehender Anschluss, zusätzliche Anlagen, vorgesehenes Messkonzept, Steuerung und mögliche Einspeisebegrenzung. |
| PrüffeldInvestition und Betrieb | Benötigte GrundlageVollständiger Leistungsumfang, Ein- und Ausschlüsse, laufende Kosten und konkrete Vertragsrollen. |
Der Industrie-Leitfaden vertieft Dach, Eigenverbrauch und Wirtschaftlichkeitsvergleich. Für die folgenden Abschnitte steht die Frage im Mittelpunkt, welche rechtliche Schwelle bei einem 30-kWp-Vorhaben tatsächlich welche Wirkung hat.
Photovoltaik Industrie: Dach, Eigenverbrauch und Wirtschaftlichkeit
Was vereinfacht sich beim Netzanschluss bis 30 Kilowatt?
§ 8 Abs. 1 Satz 2 EEG betrifft eine oder mehrere Anlagen mit insgesamt höchstens 30 Kilowatt auf einem Grundstück mit bereits bestehendem Netzanschluss. Für diese Konstellation gilt der Verknüpfungspunkt des Grundstücks mit dem Netz als günstigster Verknüpfungspunkt. Entscheidend sind also Gesamtleistung und vorhandener Anschluss – nicht nur das neu bestellte Modulpaket.
Das ist keine pauschale Erlaubnis, die Anlage ohne technische Abstimmung anzuschließen. § 8 EEG regelt weitere Angaben, Abläufe und Voraussetzungen; die für die Ausführung maßgeblichen Regeln bleiben zu beachten. Für über 30 bis höchstens 100 Kilowatt gibt es in § 8 Abs. 6 a ebenfalls eine besondere Regel, wenn unter anderem die insgesamt installierte Leistung am Verknüpfungspunkt die Kapazität des bestehenden Anschlusses nicht übersteigt.
Für Netzanschlussbegehren nach § 8 Abs. 1 Satz 2 EEG gilt seit dem 1. Januar 2025 das Verfahren nach Absatz 7. Der Netzbetreiber muss ein Webportal bereitstellen und nach Eingang des Anschlussbegehrens unverzüglich, spätestens innerhalb eines Monats, das Ergebnis der Netzverträglichkeitsprüfung und die dort aufgezählten spezifischen Informationen übermitteln. Das ist keine pauschale Zusage, dass die Anlage innerhalb eines Monats fertig angeschlossen ist. Die Einreichungsdaten und technischen Anschlussbedingungen bleiben zu prüfen. Die spezifischen Informationen umfassen den Zeitplan, auf Verlangen die erforderlichen Prüf- und Netzdaten, die begründete Auskunft zur gegebenenfalls erforderlichen Anwesenheit des Netzbetreibers, einen nachvollziehbaren Kostenvoranschlag für die technische Anschlussherstellung und die notwendige Ausstattung nach § 9 EEG. Der Kostenvoranschlag umfasst insbesondere nicht die Gestattung fremder Grundstücke für Leitungen.
Warum sind bei einer Neuanlage 2026 bereits 25 Kilowatt wichtig?
Für eine neu in Betrieb gehende Anlage im Jahr 2026 ist § 9 Abs. 2 EEG zu prüfen. Bis intelligente Messsysteme und Steuerungseinrichtungen eingebaut sind und der Netzbetreiber die Anlage darüber erstmals erfolgreich auf Ansteuerbarkeit getestet hat, gelten die dort beschriebenen Vorgaben. Ein eingebautes Gerät allein beendet diese Übergangsphase nicht.
Bei mindestens 25 und weniger als 100 Kilowatt verlangt § 9 Abs. 2 Satz 1 Nr. 2 Buchstabe a technische Einrichtungen zur ferngesteuerten Reduzierung der Einspeiseleistung durch den Netzbetreiber. Ist die Anlage der Einspeisevergütung oder dem Mieterstromzuschlag zugeordnet, kommt nach Buchstabe b während der genannten Phase die Begrenzung der maximalen Wirkleistungseinspeisung am Netzverknüpfungspunkt auf 60 Prozent der installierten Leistung hinzu. Für den hier betrachteten 30-kW-Fall sind das rechnerisch 18 kW.
Die 60 Prozent beziehen sich auf die maximale Einspeiseleistung am Verknüpfungspunkt, nicht pauschal auf den gesamten Jahresertrag und nicht auf den betrieblichen Eigenverbrauch. Die tatsächlichen Ertragsauswirkungen lassen sich erst aus Erzeugungsverlauf, Verbrauch und Anlagenregelung ermitteln. § 9 EEG: Einspeisepunkt und Phase.
Alte und neue Anlagen dürfen dabei nicht vermischt werden. § 100 Abs. 3 b EEG nimmt Anlagen, die nach dem 31. Dezember 2022 und vor dem 25. Februar 2025 in Betrieb genommen wurden, von den dort bezeichneten 60-Prozent-Vorgaben aus. Für ältere Bestände bestehen weitere Übergangsregeln. Das folgende Beispiel gilt für eine Neuanlage 2026. Für Bestandsanlagen sind Übergangsregeln gesondert zu prüfen.
Der technische Check für den neuen 30-kW-Fall
Neuanlage 2026: 30 kW installierte Leistung; Einspeisevergütung als Veräußerungsform.
Bis iMSys + Steuerungseinrichtung + erstmals erfolgreicher Netzbetreiber-Test: Fernreduzierung nach § 9 Abs. 2 Nr. 2 a und 60-Prozent-Einspeiselimit nach Nr. 2 b prüfen.
60 % × 30 kW = 18 kW maximale Wirkleistungseinspeisung am Netzverknüpfungspunkt während dieser Phase.
Wie wirkt ein 18-kW-Einspeiselimit bei Eigenverbrauch?
Der folgende frei gewählte Momentanfall zeigt ausschließlich den Leistungsfluss. Angenommen werden 30 kW installierte Leistung, ein geltendes 18-kW-Netzeinspeiselimit und ohne Begrenzung momentan mögliche 27 kW PV-Leistung. Es gibt keinen Speicher und keinen weiteren steuerbaren Verbrauch. Verluste werden für die einfache Bilanz hier nicht gesondert gerechnet. Es handelt sich weder um einen gemessenen Betrieb noch um einen simulierten Tages- oder Jahresertrag.
Zwei angenommene Betriebsmomente – alle Werte in kW
| Größe | Moment A | Moment B |
|---|---|---|
| GrößeOhne Begrenzung mögliche PV-Leistung | Moment A27 | Moment B27 |
| GrößeZeitgleicher betrieblicher Verbrauch | Moment A12 | Moment B4 |
| GrößeOhne Limit möglicher Überschuss: 27 minus Verbrauch | Moment A15 | Moment B23 |
| GrößeTatsächliche Netzeinspeisung im vereinfachten Modell | Moment A15 | Moment B18 |
| GrößeNicht nutzbare Leistung durch das Limit im Modell | Moment A0 | Moment B5 |
| GrößeTatsächlich genutzte/abgegebene PV-Leistung: Verbrauch + Einspeisung | Moment A27 | Moment B22 |
Moment A: 27 − 12 = 15 kW Überschuss, damit liegt die Einspeisung unter 18 kW. Moment B: 27 − 4 = 23 kW möglicher Überschuss, davon können 18 kW eingespeist werden; 5 kW bleiben im vereinfachten Modell ungenutzt. Aus diesen beiden Punkten lässt sich keine jährliche Verlustquote ableiten. Ein Speicher ist damit weder automatisch wirtschaftlich noch automatisch erforderlich.
Gleiche PV-Leistung, anderer zeitgleicher Verbrauch
Moment A: 27 kW Potenzial → 12 kW Betrieb + 15 kW Netz + 0 kW begrenzt.
Moment B: 27 kW Potenzial → 4 kW Betrieb + 18 kW Netz + 5 kW begrenzt.
Welche 30-kWp-Regeln betreffen Steuern?
Im Steuerrecht steht dieselbe Zahl für andere Tatbestände. Bei der Einkommensteuerbefreiung nach § 3 Nr. 72 EStG sind in der neuen Fassung bis zu 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft maßgeblich. Diese Fassung gilt erstmals für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert werden. Ein Betriebsgebäude mit einer Gewerbeeinheit und mehrere getrennte Einheiten sind daher nicht derselbe Prüffall.
Seit wann gelten die Entlastungen? Die Einkommensteuerbefreiung für begünstigte PV-Einnahmen und Entnahmen gilt für nach dem 31. Dezember 2021 erzielte beziehungsweise getätigte Beträge. Die neue 30-kWp-je-Einheit-Fassung hat den zuvor beschriebenen eigenen Übergang nach Ende 2024. Der Nullsteuersatz für begünstigten Erwerb und Installation gilt seit 2023. Einspeisevergütung kann zu den einkommensteuerlich begünstigten Einnahmen gehören; daraus folgt weder eine allgemeine Befreiung jedes Unternehmensgewinns noch eine identische Umsatzsteuerbehandlung des Stromverkaufs. § 52 Absatz 4 EStG; Finanzministerium Baden-Württemberg: Einkommen- und Umsatzsteuer trennen.
Beim Nullsteuersatz nach § 12 Abs. 3 UStG geht es um bestimmte Lieferungen an den Anlagenbetreiber und Installationen. Grundsätzlich muss die PV-Anlage auf oder in der Nähe von Privatwohnungen, Wohnungen oder öffentlichen beziehungsweise anderen Gebäuden liegen, die für dem Gemeinwohl dienende Tätigkeiten genutzt werden. Bis 30 kWp installierter Bruttoleistung laut MaStR gelten diese Gebäudenvoraussetzungen als erfüllt. Oberhalb der Grenze müssen sie tatsächlich vorliegen; eine reine Gewerbehalle ist nicht allein wegen ihrer betrieblichen Nutzung begünstigt. Die spezielle Gewerbesteuerbefreiung des § 3 Nr. 32 GewStG hat wiederum eigene Bedingungen: ausschließliche Erzeugung und Vermarktung aus der dort beschriebenen Gebäude-Solaranlage bis 30 Kilowatt.
30 ist keine einheitliche Befreiungsgrenze
| Regel | Bezugsgröße und entscheidende Bedingung |
|---|---|
| RegelNetzanschluss, § 8 Abs. 1 Satz 2 EEG | Bezugsgröße und entscheidende BedingungInsgesamt höchstens 30 kW auf Grundstück mit bestehendem Netzanschluss; günstigster Verknüpfungspunkt. |
| RegelTechnische Vorgaben, § 9 Abs. 2 EEG | Bezugsgröße und entscheidende BedingungBereits ab 25 und unter 100 kW; zusätzlich Veräußerungsform, iMSys/Steuerung und erfolgreicher Test beachten. |
| RegelEinkommensteuer, § 3 Nr. 72 / § 52 EStG | Bezugsgröße und entscheidende BedingungNeue Fassung: 30 kWp je Einheit plus insgesamt 100 kWp je Steuerpflichtigem/Mitunternehmerschaft; Datum und Gebäude beachten. |
| RegelNullsteuersatz, § 12 Abs. 3 UStG | Bezugsgröße und entscheidende BedingungBis 30 kWp Bruttoleistung gesetzliche Vermutung zu Gebäudenvoraussetzungen; Liefer-/Installationsumsatz an Betreiber. |
| RegelGewerbesteuer, § 3 Nr. 32 GewStG | Bezugsgröße und entscheidende BedingungBis 30 kW und ausschließlich die gesetzlich beschriebene PV-Tätigkeit; kein Steuererlass des gesamten sonstigen Betriebs. |
Ob Sie eine Gewerbeanzeige oder eine Änderung eines bestehenden Gewerbegegenstands benötigen, ist nach § 14 GewO gesondert einzuordnen. Die MaStR-Pflicht richtet sich nach § 5 MaStRV; bei registrierungspflichtigen Einheiten und EEG-Anlagen gilt grundsätzlich ein Monat nach Inbetriebnahme. Ausgenommen sind dort unter anderem Anlagen, die weder unmittelbar noch mittelbar an ein Stromnetz angeschlossen sind oder angeschlossen werden sollen. Eine Steuerbefreiung ist keine Registerausnahme.
Photovoltaik und Gewerbeanmeldung: Pflichten getrennt klären
Hat 30 kWp eine eigene Einspeisevergütung?
30 kWp bilden bei Gebäude-PV keine eigene allgemeine Vergütungsstufe in § 48 Abs. 2 EEG. Die dortigen Leistungsstaffeln sind unter anderem bis 10 und bis 40 Kilowatt gegliedert. Für die tatsächliche Höhe sind zudem die zeitlichen Absenkungen nach § 49, die gewählte Veräußerungsform und gegebenenfalls die Voraussetzungen der Volleinspeisung maßgeblich. Die im Gesetz genannten Ausgangswerte sind deshalb nicht ohne Anpassung der aktuelle Auszahlungssatz.
Die Einspeisevergütung nach § 21 Abs. 1 Nr. 1 EEG ist unter den dortigen Voraussetzungen für Anlagen bis 100 Kilowatt vorgesehen, deren anzulegender Wert gesetzlich bestimmt ist. Sie endet nicht allgemein bei 30 kWp. Die Förderstaffeln und die Unterscheidung von anzulegendem Wert und Auszahlung vertieft der Vergütungsartikel; für Ihre Kalkulation ist der zum Inbetriebnahmetermin passende Satz maßgeblich.
Wie lange besteht der EEG-Zahlungsanspruch? § 25 Absatz 1 nennt grundsätzlich 20 Jahre ab Inbetriebnahme, soweit das Gesetz nichts anderes bestimmt. Bei gesetzlich bestimmtem anzulegendem Wert reicht der Zeitraum bis zum 31. Dezember des zwanzigsten Zahlungsjahres. Das ist keine Zusage, dass jede erzeugte Kilowattstunde jederzeit bezahlt wird; Anspruchsvoraussetzungen und weitere EEG-Regeln bleiben maßgeblich. Die aktuelle BNetzA-Veröffentlichung behandelt Inbetriebnahmen bis Ende 2026 und bezeichnet die Nachfolgeregelung als parlamentarisch beraten. Vor einer späteren Inbetriebnahme den dann geltenden Rahmen prüfen. § 25 EEG; BNetzA: Zeitraum der veröffentlichten Förderung.
Einspeisevergütung 2026: Welche EEG-Sätze gelten?
Was ist bei vorhandenen Anlagen oder späterer Erweiterung wichtig?
Zwei Modulpakete sind nicht automatisch zwei unabhängige Schwellenprüfungen. § 9 Abs. 3 EEG sieht für seine technischen Pflichten eine Zusammenfassung mehrerer Solaranlagen auf demselben Grundstück oder Gebäude vor, wenn sie innerhalb von zwölf aufeinanderfolgenden Kalendermonaten in Betrieb genommen werden. Dabei gelten gesetzliche Ausnahmen, unter anderem für bestimmte Gebäudeanlagen mit getrennten Netzverknüpfungspunkten.
Für Zahlungsansprüche enthält § 24 EEG eine eigene Zusammenfassungsregel mit zusätzlichen Tatbeständen. Deshalb sollten Sie dem Planer sämtliche vorhandenen Anlagen mit Standort, Netzverknüpfungspunkt, Leistung und Inbetriebnahmedatum nennen. Das Steuerrecht hat daneben einen eigenen Betreiber- und Gebäudezuschnitt. Eine spätere Erweiterung sollte nicht allein mit dem Satz „noch einmal unter 30“ kalkuliert werden.
PV-Anlage erweitern im Gewerbe: Bestand und Schwellen prüfen
Wie vergleichen Sie Kosten und den nächsten Planungsschritt?
Vergleichen Sie vollständige Angebote mit derselben Leistung und demselben Umfang. Trennen Sie Module, Wechselrichter und Montage von gegebenenfalls nötigen Dach-, Anschluss-, Mess- und Steuerungsarbeiten. Halten Sie Ein- und Ausschlüsse, Betriebskosten und Steuerbehandlung schriftlich fest. Ein Komplettset-Preis aus einer Suchergebnisliste ist keine belastbare Gesamtkostenrechnung für Ihr Gewerbedach.
Größere Anlagen können pro kWp günstiger sein, weil etwa Gerüstkosten nicht proportional mitwachsen. Diesen Zusammenhang beschreibt der Haushaltsratgeber der Verbraucherzentrale. Zusätzliche Gewerbedach-, Netz- und Steuerungsarbeiten können den Vorteil verändern. Vergleichen Sie konkrete Angebote und lassen Sie die Amortisation mit den Daten Ihres Betriebs berechnen. Verbraucherzentrale: Fixkosten und Anlagengröße .
Für einen belastbaren Kostenvergleich benötigen Sie den konkreten Standort, eine geprüfte Dachgrundlage und vollständige Angebote. Der Kostenartikel erläutert, wie Sie Preise und Leistungen systematisch vergleichen. Mit Ihren tatsächlichen Eingangsdaten lassen sich anschließend Amortisation und Rendite berechnen.
PV-Anlage Kosten 2026: Investition und Amortisation prüfen
Für eine Anfrage beschreiben Sie Standort, Dach- und Nutzungsrechte, Jahresverbrauch mit zeitlichem Lastprofil, bestehende Anlagen und den gewünschten Betriebsbeginn. Fragen Sie konkret, welche Planungs- und Prüfschritte das Angebot umfasst und welche Leistungen andere Beteiligte übernehmen. Eine Rückmeldung ersetzt keine Steuerberatung oder behördliche Entscheidung.
Häufige Fragen zur 30-kWp-PV-Anlage im Gewerbe
Wie viel Strom erzeugt eine 30-kWp-PV-Anlage?
Aus 30 kWp allein folgt kein bestimmter Jahresertrag. Standort, Ausrichtung, Neigung, Verschattung und Systemverluste müssen in einer nachvollziehbaren Simulation erfasst werden. Die deklarierte Spitzenleistung beschreibt Standardtestbedingungen, keine dauerhaft verfügbare Leistung.
Wie viele Module braucht eine 30-kWp-Anlage?
Das hängt von der deklarierten Modulleistung ab. Im frei gewählten Rechenbeispiel ergeben 60 Module zu 500 Wp genau 30.000 Wp beziehungsweise 30 kWp. Das ist kein Produktvorschlag; Dachbedarf und Eignung folgen aus tatsächlichen Abmessungen und fachlicher Planung.
Entfallen bei 30 kWp technische Steuerungspflichten?
Nein. Für den beschriebenen Neuanlagenfall 2026 sind unter anderem die Vorgaben ab 25 und unter 100 kW in §9 Abs.2 EEG zu prüfen. Bis iMSys, Steuerungseinrichtungen und erstmals erfolgreicher Netzbetreiber-Test vorliegen, sind Fernreduzierung und bei Einspeisevergütung oder Mieterstromzuschlag zusätzlich das 60-Prozent-Netzeinspeiselimit relevant.
Bedeutet das 60-Prozent-Limit 40 Prozent weniger Jahresertrag?
Nein. Es begrenzt unter den genannten Voraussetzungen die maximale Wirkleistungseinspeisung am Netzverknüpfungspunkt. Die Auswirkung auf den Jahresertrag hängt vom zeitlichen Erzeugungs- und Verbrauchsverlauf sowie der Regelung ab. Zwei frei gewählte Leistungszeitpunkte sind keine Jahresverlustrechnung.
Ist jede 30-kWp-Anlage steuerfrei?
Nein. Einkommensteuerbefreiung, Nullsteuersatz und spezielle Gewerbesteuerbefreiung haben unterschiedliche Bezugsgrößen und Bedingungen. Betreiber, Wohn-/Gewerbeeinheiten, weitere Anlagen, konkrete Umsätze und Anwendungsdatum müssen zur jeweiligen Vorschrift passen.
Sollte eine größere Gewerbedachanlage auf 30 kWp begrenzt werden?
Nicht allein wegen dieser Zahl. Vergleichen Sie Größen anhand desselben Lastprofils, der Dach- und Anschlussbedingungen sowie vollständiger Angebote. Die verschiedenen Schwellen und Zusammenfassungsregeln sind getrennt zu bewerten. Eine größere oder kleinere Anlage ist ohne diese Grundlagen nicht pauschal besser.
Quellen und Hinweise
§ 9 EEG – technische Vorgaben und Zusammenfassung
§ 100 EEG – Übergangsbestimmungen
§ 24 EEG – Anlagenzusammenfassung bei Zahlungsansprüchen
§ 48 EEG – Förderstaffeln für Gebäude-PV
§ 49 EEG – Absenkung der anzulegenden Werte
§ 3 Nr. 72 EStG – Gebäude-PV-Befreiung
§ 52 Abs. 4 EStG – Übergang der PV-Steuerbefreiung
§ 12 Abs. 3 UStG – Nullsteuersatz
§ 3 Nr. 32 GewStG – besondere PV-Befreiung
§ 5 MaStRV – Registrierung und Ausnahmen
§ 3 EEG – Begriffsbestimmungen
EU Joint Research Centre – PVGIS-Handbuch
Artikelstand: 23. Oktober 2026. Jahresertrag, Dachfläche und Leistungsflüsse sind Beispielrechnungen mit den jeweils genannten Annahmen; die Planung für Ihren Betrieb benötigt standortbezogene Daten.